Descuentos y bonificaciones en inventarios
Este artículo analiza cómo el comprador contabiliza los descuentos y las bonificaciones al adquirir existencias.
21 sept 2026 Lectura de 1 minutos
La NIIF 16 “Arrendamientos” es una norma que impacta a la mayoría de las entidades que presentan información financiera aplicando las Normas NIIF de Contabilidad y que participan en operaciones de arrendamiento de activos. Asimismo, puede tener un impacto sustancial en los estados financieros de los arrendatarios de inmuebles y de equipos de alto valor.
Si bien la NIIF 16 está vigente desde 2019, todavía existen diversas áreas cuya aplicación práctica puede resultar desafiante. Nuestra serie “Perspectivas sobre la NIIF 16” resume aspectos clave de la norma y tiene como objetivo aclarar aquellos requerimientos fundamentales que presentan dificultades en su aplicación práctica. Este artículo analiza la definición de un arrendamiento al aplicar la NIIF 16.
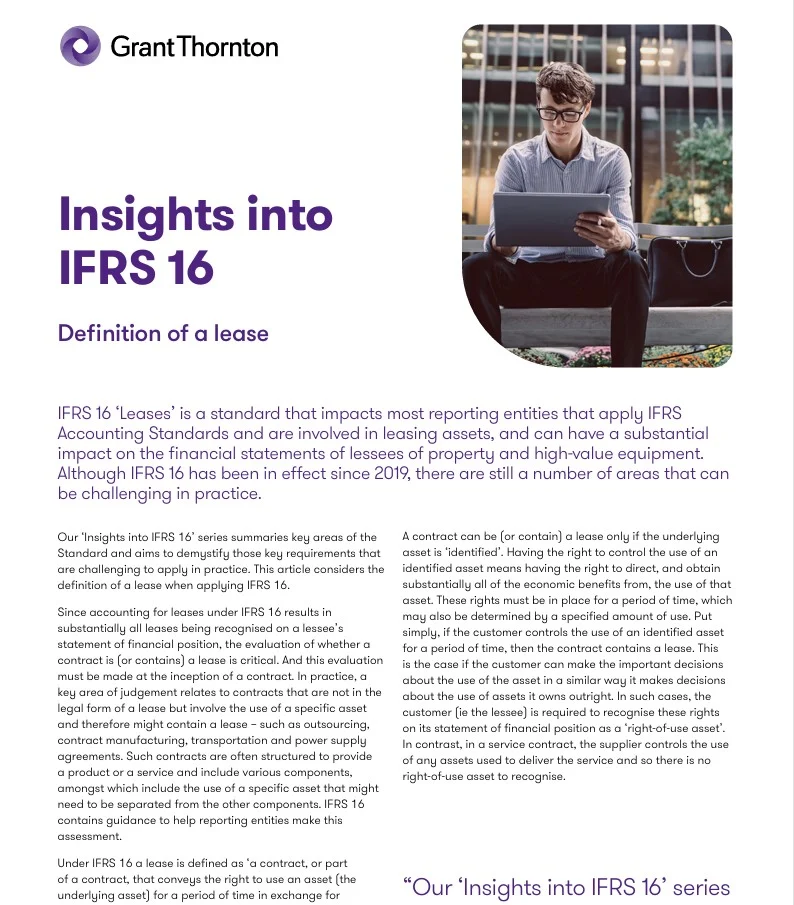
(Contenido en inglés)
Esperamos que la información contenida en este artículo te resulte útil para comprender con mayor detalle algunos aspectos de la NIIF 16. Si querés analizar cualquiera de los puntos planteados, no dudes en contactarnos.
Este artículo analiza cómo el comprador contabiliza los descuentos y las bonificaciones al adquirir existencias.
Este artículo explica el objetivo y el alcance de la NIIF 17 «Contratos de Seguro».
Nuestra base de datos de decisiones de agenda del IFRIC fue actualizada con las decisiones adoptadas desde noviembre de 2025. En la actualización incorporamos nuevas decisiones, modificaciones y retiros, incluidos cambios relacionados con la transición de la NIC 1 a la NIIF 18.