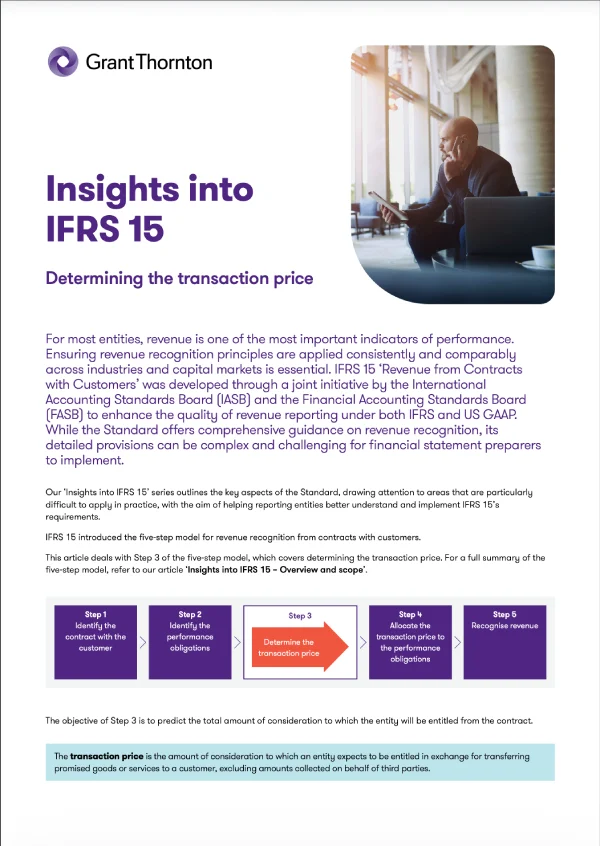
NIIF 15: Consideraciones - Principal versus agente
AuditoríaEste artículo trata sobre las consideraciones relativas al principal frente al agente en la NIIF 15.
14 sept 2026 Lectura de 2 minutos
La Norma Internacional de Información Financiera (NIIF) 15 “Ingresos de Actividades Ordinarias Procedentes de Contratos con Clientes” fue desarrollada conjuntamente por el Consejo de Normas Internacionales de Contabilidad (IASB - International Accounting Standards Board) y el Consejo de Normas de Contabilidad Financiera (FASB - Financial Accounting Standards Board) con el fin de alinear las prácticas de información sobre ingresos bajo NIIF y US GAAPi. El objetivo de la Norma no es modificar la definición de ingresos, sino mejorar la comparabilidad mediante el establecimiento de un marco claro para el reconocimiento y la medición de los ingresos.
Nuestra serie “Perspectivas sobre la NIIF 15” resume las áreas clave de la Norma y destaca algunos aspectos que presentan desafíos en su aplicación práctica, con el objetivo de ayudar a las entidades que reportan a comprender cómo aplicar los requerimientos de la NIIF 15.
La NIIF 15 introdujo el modelo de cinco pasos para el reconocimiento de ingresos y se aplica específicamente a los contratos con clientes. Este artículo trata el Paso 3 del modelo, el cual aborda la determinación del precio de la transacción.
(Contenido en inglés)
Esperamos que la información contenida en este artículo te resulte útil para comprender mejor la NIIF 15. Si deseás analizar cualquiera de los temas planteados, no dudes en contactarnos.
i. US GAAP: Principios de Contabilidad Generalmente Aceptados en Estados Unidos (Generally Accepted Accounting Principles). Son las normas y directrices contables estándar para la presentación de informes financieros en los Estados Unidos.
Este artículo trata sobre las consideraciones relativas al principal frente al agente en la NIIF 15.
El objetivo de la NIIF 15 no es modificar la definición de ingresos, sino mejorar la comparabilidad estableciendo un marco claro para el reconocimiento y la medición de los ingresos.
Leé el segundo artículo de la nueva serie 'Perspectivas sobre la NIIF 15': “Paso 1: Identificar contratos con clientes”.
Leé el primer artículo de la nueva serie ‘Perspectivas sobre la NIIF 15’: Resumen y alcance.